適正原価 ポイント解説!標準的運賃との違い・施行はいつから?

目次

2025年6月に成立した「トラック適正化二法」。業界団体からの強い要望で具現化された法案が成立し、多重下請け構造の是正やドライバーの処遇改善が図られるものとして期待されています。そして、その新たな施策の内、柱の一つとされているのが適正原価です。
適正原価の概要・考え方について解説していきます。
※当記事は、2026年9月10日時点の情報をもとに作成しています。
※新しい情報が入り次第、随時更新いたします。
適正原価とは?
2025年6月に成立した「トラック適正化二法」に盛り込まれた施策の一つで、運送事業者の適正な事業運営に必要となる原価の水準を示すもの。施行後、運送事業者には、適正原価を踏まえて運賃・料金を決定することや、運賃・料金収入が継続的に適正原価を下回らないようにすることが求められます。
荷主についても、適正原価を支払わない場合は違反原因行為に該当するものとして是正指導の対象となります。
なお、適正原価の導入により、標準的な運賃は廃止されます。
関連記事
トラック新法をわかりやすく!押さえておきたい4つのポイント
株式会社ライナロジクス作成の実運送体制管理簿エクセルテンプレートを無料でダウンロードいただけます。
国が規定する必須項目に基づき作成した実運送体制管理簿エクセルテンプレートです。
ぜひダウンロードいただき、日々の業務にお役立てください!
適正原価の導入の狙い・背景
業界団体や国が適正原価を導入しようとした背景には、運送業界が抱える構造的な問題があります。1990年の規制緩和以降、運送事業者が一気に増加。過当競争とともに、多重下請け構造ができあがり、実運送事業者の運賃が押し下げられるようになりました。運賃が押し下げられれば、ドライバーの収入も押し下げられ、こうした状況がドライバー不足を招く要因の一つになっています。
これまでも運賃や料金の目安を示したものとして標準的な運賃がありましたが、法的な拘束力がなかったことから、十分に機能しているとは言い難い状況でした。こうしたことから、今回新たに適正原価が導入されることになりました。
法的拘束力のある「適正原価」を導入することで、運送事業者のダンピングはもとより、荷主が運送事業者へ不当な運賃を要求することへの大きな抑止力になることが期待されています。
標準的な運賃と適正原価の違い
これまで運用されてきた標準的な運賃は国が示す運賃の目安であり、新たに導入される適正原価は運賃・料金が継続的に下回らないことを法的に求める原価基準となります。つまり、法的拘束力があるかないか、という点に大きな違いがあります。
施行後、トラック運送事業者や貨物利用運送事業者は、適正原価を継続して下回らないよう、運賃・料金を決定していくことが求められます。これに違反した場合、事業許可の更新等に影響する可能性があり、適正原価を支払わない荷主についても、違反原因行為に該当するものとして是正指導の対象となります。
・標準的な運賃は参考指標、適正原価は継続的に下回ってはいけない原価基準
・標準的な運賃は法的拘束力なし、適正原価は法的拘束力あり
適正原価の算定根拠
適正原価が何を根拠に算定されるかという点に関しては、「貨物自動車運送事業法の一部を改正する法律」の条文中に記載されています。
(運賃及び料金に係る適正原価)
第九条の二 国土交通大臣は、貨物自動車運送事業に係る運賃及び料金について、燃料費、全産業の労働者一人当たりの賃金の額の平均額を踏まえた人件費、減価償却費、輸送の安全確保のために必要な経費、委託手数料、事業を継続して遂行するために必要不可欠な投資の原資、公租公課その他の事業の適正な運営の確保のために通常必要と認められる費用であって国土交通省令で定めるものを的確に反映した積算を行うことにより、貨物自動車運送事業の適正な運営を図るための原価を定めることができる。
算定根拠となるのは大きくは8つ。下記費用を反映し算出したものが適正原価になるということになります。
①燃料費
②人件費
③減価償却費
④輸送の安全確保のために必要な経費
⑤委託手数料
⑥事業継続に必要不可欠な投資の原資
⑦公租公課
⑧事業運営のために必要なその他経費
適正原価を遵守しなければならない対象事業者
適正原価は、貨物自動車運送事業者も貨物利用運送事業者も遵守しなければならない規定となります。そのため、貨物自動車運送事業者も貨物利用運送事業者も適正原価を継続的に下回らないよう運賃設定をする必要があります。また、貨物利用運送事業者は実運送事業者を考慮して手数料を上乗せした運賃設定が必要になります。
そして、荷主も適正原価を踏まえた運賃協議に応じなければなりません。荷主が不当に適正原価を下回る運賃を要求した場合は、違反原因行為に該当するものとして是正指導の対象となる可能性があります。
適正原価の遵守義務に関して、「自動車運転者の長時間労働改善に向けたポータルサイト」に以下のように書かれています。
適正原価の遵守義務
トラック運送事業者は、自ら貨物を運ぶときや、他の事業者に運送を委託するときは、国土交通大臣が定める「適正原価」を継続して下回ってはならなくなります。
※ 貨物利用運送事業者についても同様に規制
※ 適正原価を支払わない荷主については、違反原因行為に該当するものとして是正指導を実施
※ 標準的運賃については廃止
出典:厚生労働省「自動車運転者の長時間労働改善に向けたポータルサイト」
適正原価には算定式が用いられることが想定されている
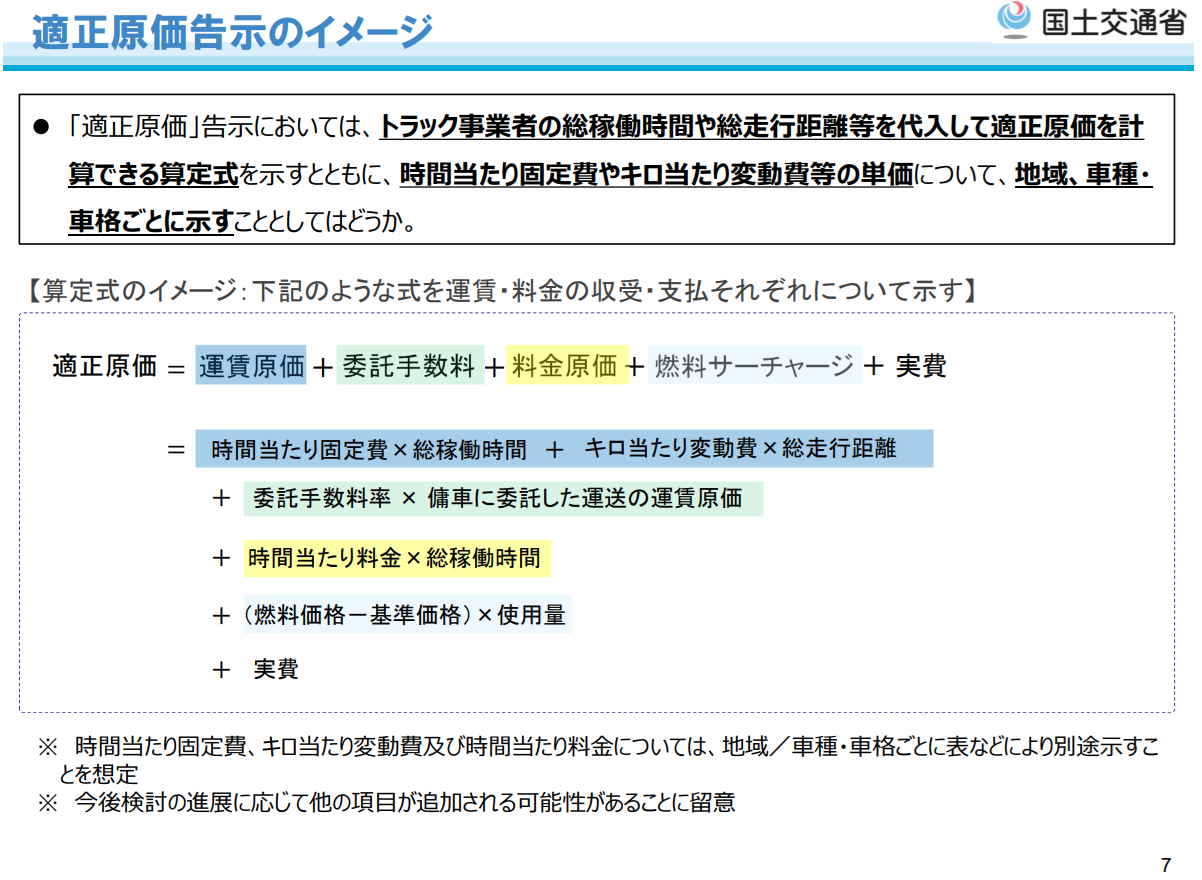
適正原価は、標準的運賃のようなタリフ式(運賃表)ではなく、算定式によって算出する仕組みが想定されています。適正原価における制度設計の検討を目的に発足した「適正原価の設定に向けた有識者検討会」の第1回でそのイメージが示されました。国土交通省が作成した資料では、「時間当たり固定費×総稼働時間+キロ当たり変動費×総走行距離」といった算定式が示されており、これに各事業者の実績値を当てはめることで、適正原価が算出できるものとなっています。
第1回検討会ではあくまでイメージが示された段階ですが、算定式を採用することには明確な意図があり、大枠はこの方向性で議論が進められていくのではないかと考えられます。なぜなら、適正原価に関しては厳密性が大事になるからです。今後、適正原価の水準を確保した上で適切に運賃収受できているかどうかが、トラック運送事業者の事業許可更新における要件の一つとなることが想定されています。そうなれば、各事業者の業務実態を反映できる厳密な原価でなければならないというわけです。
算定式であれば、走行距離や稼働時間などの値を入力することで、各事業者の業務実態に沿った適正原価を割り出すことができます。これによって行政側も、原価に応じた適切な運賃収受ができているかを判断しやすくなります。こうしたことから、タリフ方式よりも算定式のほうが制度の狙いに適しているといえるのです。
今後は、こうした大枠の方向性を踏まえ、費用項目の種類や各項目に当てはめる値の範囲・条件など、どの数字を当てはめてどのように計算していったらいいかという部分に関して、議論を通じて具体化していくものと考えられます。
適正原価における重要な観点
適正原価の制度化に向け、「適正原価の設定に向けた有識者検討会」で議論が進められています。その中で適正原価は、あくまで費用サイドの指標として位置付けられています。適正原価は、事業の適正な運営に必要な費用を積み上げたものであり、荷主から実際に収受する運賃・料金とは性質が異なるためです。
一方で、運賃・料金は収入サイドであり、各事業者において要した原価に適正な利潤を上乗せしたものとして示されています。そのため、運送事業者が荷主に対して運賃交渉をする際は、適正原価を運賃・料金の目安とするのではなく、適正な利潤を確保できる水準を念頭に行うというのが基本的な考え方となります。
また、適正原価は個々の運送契約で必ず上回っていなければならない、というものではありません。一定期間における運賃・料金が適正原価を下回らないこととすればよいとしています。
さらに、適正原価の水準を確保できているかどうかは、費用項目ごとではなく、適正原価全体と運賃・料金収入全体を比較して判断する考え方が示されています。そのため、適正原価分を実際の収入としてどのように回収するかについては、運送事業者の裁量によるところになります。
つまり、適正原価は運賃・料金の下限を判断するための基準になるものの、それ自体が個別の運送契約における運賃・料金を直接決めるものではないということです。
適正原価とは別にモデル運賃の導入が検討されている
適正原価とは別に、荷主との運賃交渉を円滑に進めるための「モデル運賃」を導入する考えも出てきています。今後、標準的な運賃が廃止され、簡便に示すことができるタリフがなくなることで運送事業者の交渉力が低下してしまう、または適正原価が運賃・料金の水準として扱われてしまい運賃・料金が押し下げられてしまうなどといった懸念からで、現行の標準的運賃に相当するものが検討されています。
他、運送事業者が運賃交渉を行う際には、自社の適正原価を算出する必要があります。しかしながら、トラック運送業は中小事業者が多く、適正原価を算出するためのシステムを導入するコストを捻出することが容易でないことは想像に難くありません。そのため、全日本トラック協会や国が、そうした仕組みを整備する必要があるのではないかといった考えも「適正原価の設定に向けた有識者検討会」の中で論点として提示されています。
適正原価における回送時のコストの取り扱い
これまでの標準的運賃では、帰り荷がない場合でも必要な原価を確保できるよう、実車率を50%とした上で運賃が設定されていました。これに関して、適正原価ではどのように取り扱うのかといった点についても論点として提示されています。「適正原価の設定に向けた有識者検討会」の第2回で、荷物を積んで走行しているかどうかにかかわらず、車両を走行させた距離・時間を対象として原価を算定する方向性が示されました。つまり、回送時に発生するコストも適正原価に含めるということです。ただし、まだ検討の段階にあります。回送にかかるコストを実車運賃に含めて収受するのか、回送料金として別途収受するのかなども論点の対象として提示されています。
適正原価の施行はいつから?
2026年9月10日時点で確かな情報はありませんが、物流政策推進会議・運輸審議会の審議や周知期間などを踏まえると、2028年度(2028年4月)からの施行が現実的だとする見方があるようです。
「トラック適正化二法」の公布は2025年6月11日でした。法律の公布後3年が施行の期限となるため、2028年6月までには施行されることとなっています。
なお、適正原価の告示は施行よりも前の段階で行われます。適正原価の規定が公に示された後、十分な周知期間をもって施行となるのが想定されます。告示のタイミングについても確かな情報はありませんが、仮に施行を2028年4月とすると、少なくとも施行の1年前、2027年4月までにされるのではないかと考えられます。
株式会社ライナロジクス作成の実運送体制管理簿エクセルテンプレートを無料でダウンロードいただけます。
国が規定する必須項目に基づき作成した実運送体制管理簿エクセルテンプレートです。
ぜひダウンロードいただき、日々の業務にお役立てください!
【25年の実績】お客様の配車業務のデジタル化を支援いたします
弊社(株式会社ライナロジクス)は自動配車システムの提供を通じて、2000年の創業以来25年間にわたり、お客様の配車業務のデジタル化を支援してまいりました。自動配車システムの導入・運用に関するご相談・ご質問等がございましたら、どうぞお気軽にお問い合わせください。
主力製品:AI自動配車システム「LYNA 自動配車クラウド」
製品ページURL:https://lynalogics.com/service/dispatch/

関連記事
-

話題・ニュース
2026.09.16
物流特殊指定が改正、着荷主規制が加わる。対象取引や施行時期について
-
話題・ニュース
2026.09.16
取適法の4条明示(4条書面)について解説!明示方法・明示事項など
-
デジタル・DX
2026.07.07
「LYNA 訪問計画」を紹介!業種別ユースケース・導入メリット
-
話題・ニュース
2026.06.12
【取適法】「特定運送委託」が適用対象に!対象類型をわかりやすく
-
物流用語
2026.01.28
物流管理システムとは?導入メリットや比較時にチェックしておきたいポイント
-
物流用語
2025.09.30
貨客混載とは?メリット・デメリット、観光客のニーズに応える画期的な事例も